


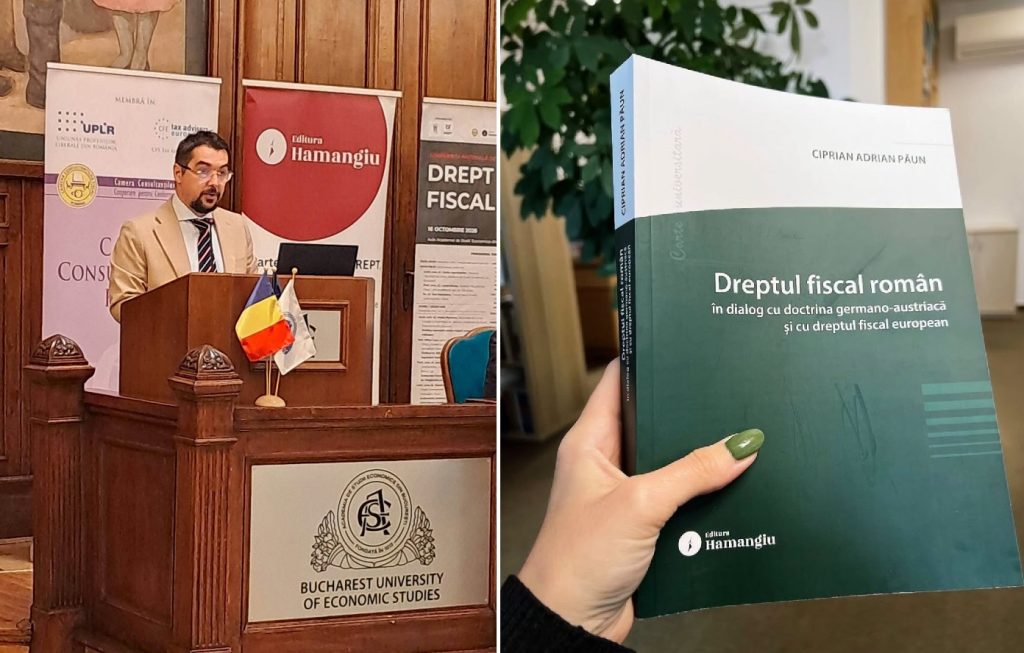

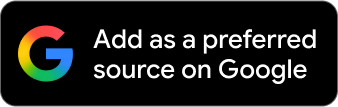
Avocatul Ciprian Păun a lansat, în cadrul celei de-a XIII-a ediții a Conferinței Naționale de Drept Fiscal, volumul „Dreptul fiscal român. În dialog cu doctrina germano-austriacă și cu dreptul fiscal european”, publicat de Editura Hamangiu. Lucrarea propune o abordare comparativă a fiscalității românești, punând în dialog legislația națională cu tradiția juridică germano-austriacă și cu jurisprudența Curții de Justiție a Uniunii Europene.
O carte care privește dreptul fiscal românesc dintr-o perspectivă europeană
Lansarea volumului semnat de avocatul Ciprian Păun a reprezentat unul dintre momentele academice ale celei de-a XIII-a ediții a Conferinței Naționale de Drept Fiscal, eveniment dedicat dezbaterilor privind legislația fiscală, interpretarea normelor și provocările întâlnite în practica juridică.
Publicată la Editura Hamangiu, cartea „Dreptul fiscal român. În dialog cu doctrina germano-austriacă și cu dreptul fiscal european” urmărește să ofere o perspectivă mai amplă asupra modului în care trebuie înțelese și aplicate normele fiscale din România.
Autorul pornește de la ideea că numeroase probleme cu care se confruntă contribuabilii, avocații, consultanții fiscali și instanțele românești au fost deja analizate în profunzime în alte sisteme juridice europene.
În locul unei simple preluări de soluții legislative străine, lucrarea propune folosirea experienței doctrinare europene ca instrument de interpretare și înțelegere a dreptului fiscal național.
Ciprian Păun: „Este o carte la care am lucrat mult”
Avocatul Ciprian Păun a explicat că volumul este rezultatul unei activități îndelungate de cercetare și al experiențelor academice acumulate în Germania și Austria: „Este o carte la care am lucrat mult și pe care o datorez, în bună parte, anilor petrecuți la Münster și la Viena, lângă profesorul Michael Lang”, a declarat autorul.
Experiența sa în mediul academic german și austriac a contribuit la conturarea unei perspective comparative asupra fiscalității, în care conceptele juridice sunt analizate dincolo de granițele unui singur sistem național.
În centrul demersului se află dialogul dintre dreptul fiscal românesc și una dintre cele mai influente tradiții doctrinare europene în materie fiscală.
De la Hensel și Tipke la jurisprudența Curții de Justiție a Uniunii Europene
Lucrarea aduce în discuție contribuțiile unor nume importante ale doctrinei fiscale germane și austriece, precum Hensel, Tipke, Lang, Kirchhof și Schön.
Aceste repere doctrinare sunt puse în relație cu dreptul fiscal românesc și cu jurisprudența Curții de Justiție a Uniunii Europene, instituție care joacă un rol esențial în interpretarea dreptului european, inclusiv în domenii cu implicații fiscale: „Am încercat să pun dreptul fiscal românesc față în față cu școala germano-austriacă, de la Hensel la Tipke, Lang, Kirchhof și Schön, și cu jurisprudența Curții de Justiție a Uniunii Europene”, a explicat Ciprian Păun.
Această abordare este relevantă într-un context în care legislația fiscală românească trebuie interpretată nu doar prin raportare la normele interne, ci și la principiile și obligațiile rezultate din apartenența României la Uniunea Europeană.
În special în domeniile armonizate la nivel european, jurisprudența Curții de Justiție poate avea o influență directă asupra modului în care autoritățile fiscale și instanțele naționale aplică legislația.
„Nu am vrut să import soluții străine”
Unul dintre mesajele centrale ale autorului este că studiul comparativ nu trebuie confundat cu preluarea automată a unor soluții juridice din alte state.
Dimpotrivă, experiența doctrinară europeană poate ajuta la identificarea unor principii, argumente și metode de interpretare utile pentru problemele specifice sistemului fiscal românesc: „Nu am vrut să import soluții străine. Am vrut să arăt că multe dintre întrebările cu care ne luptăm zilnic în fața ANAF și a instanțelor au fost deja gândite temeinic în altă parte, iar acele răspunsuri ne pot ajuta să citim mai bine propriul Cod fiscal”, a subliniat avocatul.
Afirmația surprinde una dintre provocările importante ale practicii fiscale: interpretarea unor dispoziții legislative complexe, uneori controversate, într-un mod coerent și fundamentat juridic.
Pentru profesioniștii domeniului, cunoașterea soluțiilor dezvoltate în alte sisteme poate contribui la construirea unor argumente mai solide în litigiile fiscale și la o mai bună înțelegere a raporturilor dintre contribuabil și autoritatea fiscală.
O contribuție la dezbaterea privind interpretarea Codului fiscal
Lansarea cărții vine într-un domeniu în care stabilitatea, claritatea și predictibilitatea legislației reprezintă preocupări constante pentru mediul de afaceri și pentru profesioniștii dreptului.
Litigiile cu ANAF, interpretarea obligațiilor fiscale și aplicarea principiilor europene ridică frecvent întrebări care depășesc simpla lectură a unui articol din Codul fiscal.
Din această perspectivă, volumul lui Ciprian Păun își propune să contribuie la o dezbatere juridică mai profundă, în care soluțiile practice să fie susținute de argumente doctrinare și de jurisprudență relevantă.
Cartea se adresează în special avocaților, consultanților fiscali, magistraților, cercetătorilor, cadrelor universitare și studenților interesați de dreptul fiscal, dar poate reprezenta și un instrument de reflecție pentru profesioniștii care gestionează relația dintre companii și administrația fiscală.