


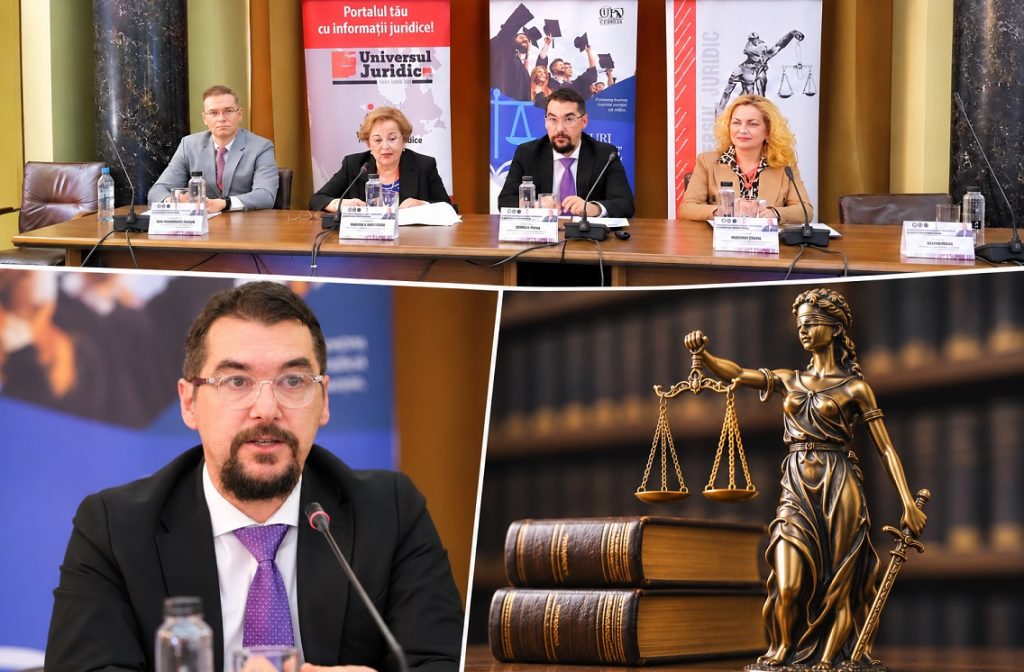

Cât valorează, în realitate, o societate comercială și cum trebuie stabilită suma care i se cuvine unui asociat atunci când părăsește firma? Sunt întrebări cu implicații juridice și financiare importante, mai ales în contextul modificărilor legislative privind capitalul social și răspunderea asociaților. Avocatul Ciprian Păun a abordat aceste teme în cadrul Conferinței Naționale de Drept Comercial, desfășurată în 19 noiembrie 2026, unde a moderat primul panel, dedicat dreptului societar, și a prezentat un studiu despre diferențele dintre capital, patrimoniu și valoarea economică a unei companii.
Capitalul social nu reflectă automat averea unei firme
În cadrul panelului „Capitalul social și anticamera răspunderii administratorului sau a asociatului”, avocatul Ciprian Păun a prezentat studiul „Capital sau patrimoniu. Instrument de cântărire a averii societății în dinamica normativă comercial-fiscală”.
Acesta a explicat că valoarea unei societăți diferă în funcție de perspectiva creditorilor, a asociaților, a investitorilor sau a autorităților fiscale: „Întrebarea «cât valorează o societate» nu are un singur răspuns juridic. Creditorul vrea să știe dacă există o avere care să-i acopere creanța, asociatul care pleacă vrea echivalentul bănesc al poziției sale, investitorul se uită la fluxurile viitoare, iar fiscul verifică dacă tranzacția dintre persoane afiliate respectă condițiile pe care le-ar fi acceptat părți independente”, a explicat Ciprian Păun.
În opinia avocatului, capitalul social, patrimoniul, activul net și valoarea economică reprezintă instrumente distincte, care nu pot fi folosite ca echivalente.
Noile reguli privind capitalul social și activul net
Un punct central al analizei l-a reprezentat Legea nr. 239/2025, care, potrivit prezentării avocatului, introduce un capital social minim de 500 de lei pentru SRL-urile nou-înființate și de 5.000 de lei pentru societățile cu o cifră de afaceri netă de peste 400.000 de lei. Pentru societățile existente, termenul de conformare indicat este 18 decembrie 2027.
Ciprian Păun a atras atenția în special asupra regulilor privind activul net, restituirea împrumuturilor acordate de asociați și sancțiunile prevăzute de noul cadru legislativ: „Un capital de 500 de lei nu garantează nimic nimănui. Funcția lui este de numitor: capitalul fixează reperul, activul net arată cât din patrimoniu au mâncat pierderile. Tehnica poate fi criticată, pentru că o societate cu capital simbolic va atinge rar pragul, în timp ce una care și-a capitalizat profiturile îl poate atinge după un singur an prost”, a subliniat avocatul.
Potrivit analizei sale, diminuarea activului net sub jumătate din capitalul subscris poate atrage obligații de reconstituire sau reducere a capitalului, restricții privind rambursarea finanțărilor acordate de asociați și sancțiuni financiare.
Cum trebuie evaluată participația unui asociat care părăsește societatea
Avocatul a analizat și jurisprudența Înaltei Curți de Casație și Justiție, evidențiind faptul că patrimoniul societății este distinct de patrimoniul asociaților, iar retragerea unui asociat presupune stabilirea unei creanțe bănești, nu restituirea automată a aportului nominal sau atribuirea unor bunuri ale firmei.
Pentru evaluarea participației, Ciprian Păun propune o metodă în patru etape: stabilirea datei de referință, identificarea activelor și pasivelor reale, utilizarea unor metode de evaluare adecvate și analiza eventualului discount de minoritate: „Aici poziția mea este fermă: la un exit reglementat de lege participația nu se vinde unui terț de pe piață, ci este preluată de societate sau de ceilalți asociați, care își consolidează astfel controlul. Ar fi absurd ca ei să plătească mai puțin tocmai pentru că cel care pleacă nu deține controlul pe care li-l cedează. Regula ar trebui să fie cota pro rata, iar orice discount să fie justificat concret”, a arătat avocatul.
Acesta a făcut și o comparație cu sistemele juridice din Germania, Italia, Franța, Regatul Unit și statul american Delaware, unde evaluarea participațiilor și protecția asociaților sunt abordate prin mecanisme diferite.
Capitalul fixează unitatea de măsură, activul net arată conservarea averii
În partea finală a studiului, Ciprian Păun a insistat asupra necesității de a distinge între valoarea fiscală a unei tranzacții, valoarea reală a participației la retragerea unui asociat și prețul negociat într-o operațiune de fuziuni și achiziții: „Am încheiat cu triada risc, răspundere și profit. Reforma mută riscul pierderii de capital spre asociații care finanțează societatea prin împrumuturi în loc de aport, face sancționabilă disciplina distribuțiilor și condiționează dividendul și restituirea împrumuturilor de refacerea activului net. Capitalul fixează unitatea de măsură, activul net arată conservarea averii, iar valoarea economică arată prețul unei ieșiri. Niciuna dintre aceste măsuri nu o poate înlocui pe cealaltă.”
Avocatul și-a exprimat speranța că dezbaterea va continua în paginile Revistei Române de Drept Comercial, subliniind importanța dialogului dintre practica juridică, jurisprudență și cercetarea academică.