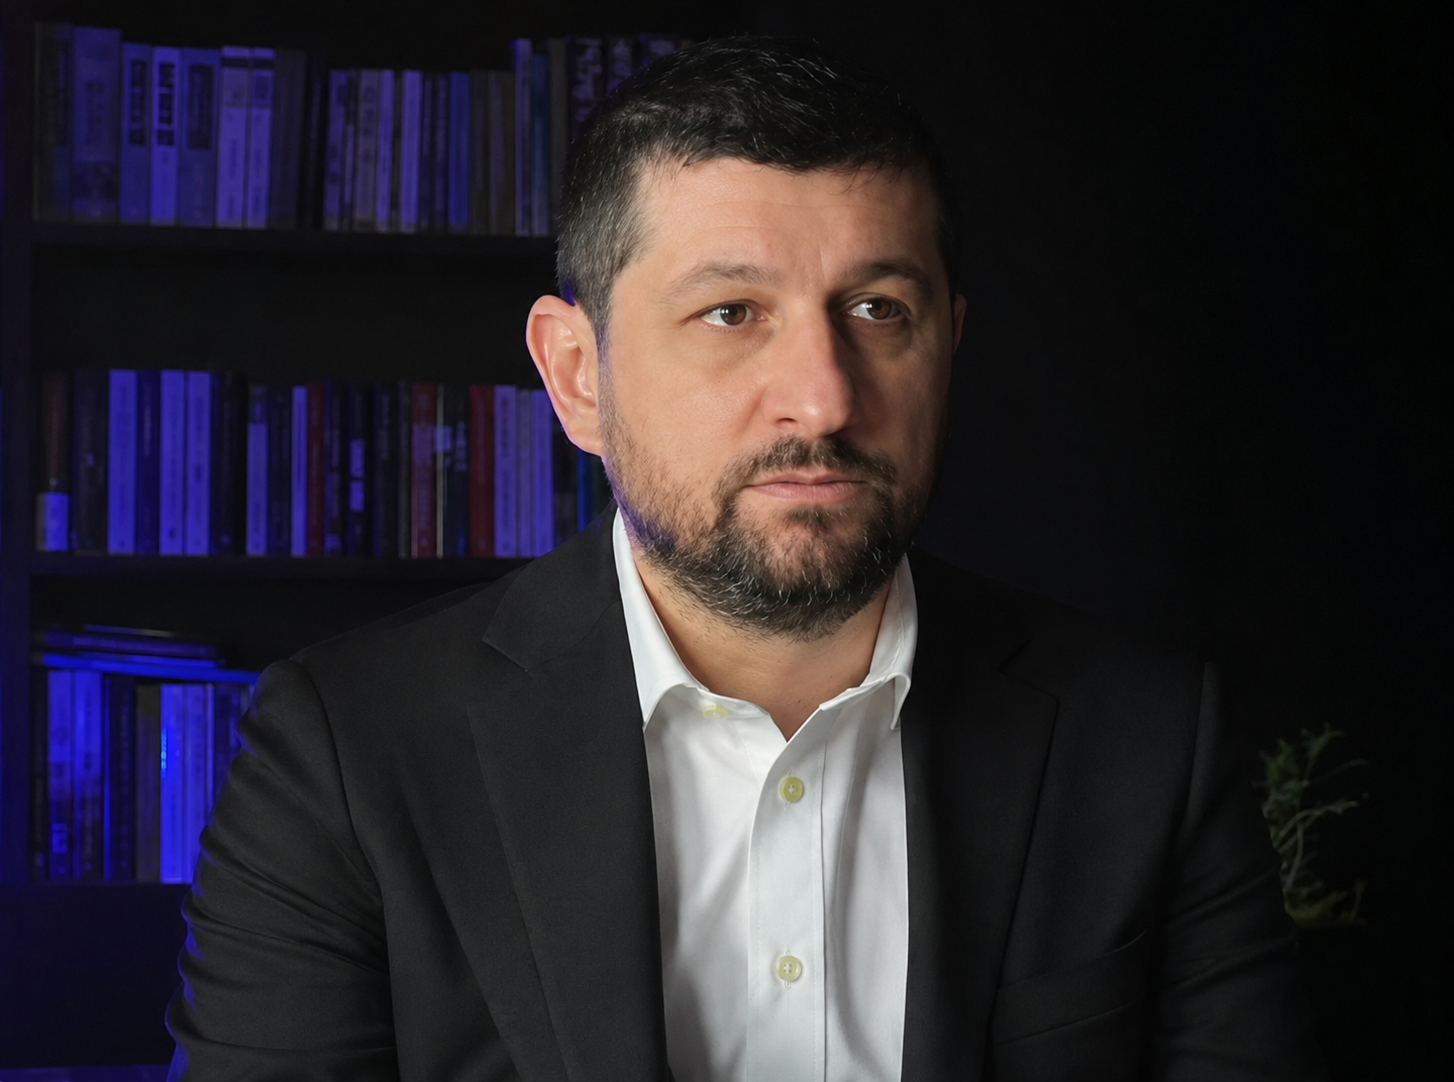
Marius Lulea: Cartelul bancar este protejat. Există un concubinaj între sistemul politic și sistemul bancar
Cu siguranță, instituțiile statului știau încă de la momentul în care aceste înțelegeri funcționau că există o practică ilegală prin care dobânzile bancare au fost crescute artificial, iar românii și firmele românești au fost puși să plătească mai mult. România are puține bănci, aproximativ 30, în timp ce în alte state europene există de zeci sau chiar de sute de ori mai multe instituții bancare. Într-o piață atât de concentrată, riscul de înțelegere între marii jucători este major, iar obligația statului era să intervină din timp, nu să constate abuzul după ce românii au fost deja împovărați.
Tocmai de aceea, întrebarea esențială este cum a fost posibil ca acest mecanism să funcționeze ani de zile fără o intervenție fermă. Nu vorbim despre sume mici, ci despre miliarde transferate din buzunarul cetățenilor și al firmelor către sistemul bancar. A existat, fără îndoială, o protecție politică și instituțională. Când sumele sunt atât de mari, influența asupra politicienilor și funcționarilor devine o realitate care nu mai poate fi ignorată.
Statul se preface acum că a prins băncile, dar eu cred că, mai degrabă, asistăm la o încercare de a limita puterea lor crescândă înainte să fie prea târziu. Problema este că românii au plătit deja rate și de două sau trei ori mai mari, iar acei bani nu se vor întoarce automat la ei. Chiar dacă se aplică o amendă, aceasta ajunge în favoarea statului român, adică a aceluiași stat care este apoi delapidat prin partide. Românii sunt victimele acestei situații, nu beneficiarii sancțiunii.
Aici apare marea nedreptate: banii din amendă vor ajunge la bugetul de stat, profiturile gigantice ale băncilor vor rămâne, iar românii vor rămâne păgubiți. Dacă s-a constatat că a existat o înțelegere care a afectat costul creditelor, atunci întrebarea firească este cine îi despăgubește pe cei care au plătit ani de zile rate umflate. Nu este suficient ca statul să încaseze o amendă și să declare cazul închis.
BNR nu poate fi tratată ca un simplu spectator pe piața monetară, financiară și bancară. BNR are instrumente instituționale, dar și capacitatea de a interveni informal atunci când vede că sistemul se dezechilibrează. Este ironic să știi că există un abuz, să asiști la el, să culegi probe, dar să nu îl oprești. Rolul BNR trebuia să fie preventiv, mai ales într-o piață de tip oligopol, nu doar reactiv, după ce paguba a fost deja produsă. Uneori, un simplu telefon sau o simplă ședință cu cei implicați putea opri aceste abuzuri.
Dincolo de problema dobânzilor, partea și mai gravă este că banii existenți în piață nu sunt folosiți echilibrat pentru dezvoltarea economiei. Ei nu finanțează suficient producția, investițiile și creșterea ofertei interne, ci alimentează mai ales consumul și îndatorarea populației și a firmelor. Când crește cantitatea de bani din economie, se creează impresia falsă că există abundență, dar, în realitate, dacă producția internă nu crește în același ritm, nu ai ce cumpăra din propria economie.
De aici apare presiunea inflaționistă. Consumul crește mai repede decât producția, iar cererea se duce masiv spre importuri. Asta înseamnă deficit comercial mai mare, presiune pe moneda națională și costuri tot mai mari pentru întreaga economie. În acest mecanism, băncile nu sunt simple intermediare neutre, ci actori care au contribuit la dezechilibru. De aceea spun că sistemul bancar este, alături de stat, responsabil pentru inflația galopantă din România.
Mecanismul actual de finanțare și creditare trebuie modificat. Trebuie să existe o orientare clară a creditării către stat, consum și producție, dar într-un echilibru sănătos. Creditele trebuie grupate pe categorii, pentru că, în caz contrar, băncile nu au niciun interes real să finanțeze economia productivă, câtă vreme statul le oferă garanția unor dobânzi ridicate și câștiguri sigure.
Astăzi, prin modul în care funcționează sistemul bancar, România ajunge să finanțeze mai degrabă economiile altor state decât propria producție internă. Băncile câștigă, statul se împrumută scump, importurile cresc, iar cetățeanul român plătește prin rate, inflație și scăderea puterii de cumpărare.
Cartelul bancar este protejat. De fapt, interesele politice și cele bancare se suprapun de foarte multe ori. Există un concubinaj între sistemul politic și sistemul bancar, iar cetățeanul român este cel care plătește factura. Băncile au făcut profituri uriașe, statul încasează amenda, iar românii rămân cu ratele plătite și cu paguba nereparată.
Marius Lulea este doctor în inginerie, antreprenor și autor al cărții „Macroeconomie. Arhitectura prosperității”. De asemenea, este președinte al Institutului pentru Politici Economice și Publice, organizație dedicată analizei economice, reformei instituționale și promovării unor politici publice orientate spre dezvoltarea economiei românești.